Cách quản lý vốn khi đánh bài ăn tiền cần được nhìn trước hết từ nguy cơ mất tiền thật và ảnh hưởng đến các khoản chi trong cuộc sống. Một phiên có thể kết thúc nhanh, nhưng nhiều lần chuyển tiền, nạp bổ sung hoặc vay mượn có thể khiến tổn thất tích lũy lớn hơn số tiền người chơi nhớ được.
Nội dung này tập trung vào cách nhận diện ranh giới tài chính, theo dõi khoản đã mất và xử lý khi xuất hiện nợ hoặc áp lực gỡ thua. Không có cách chia vốn nào bảo đảm thắng, thu hồi tiền đã mất hay biến trò chơi may rủi thành nguồn thu nhập.
Vì sao cần nhìn vào tổn thất thực tế khi đánh bài ăn tiền?
Điểm khác biệt của trò chơi có tiền thật là mỗi quyết định có thể làm giảm số tiền đang dành cho những nhu cầu khác. Trước khi cân nhắc tham gia, cần biết rõ các khoản không thể đụng đến: sinh hoạt, học phí, hóa đơn, tiền trả nợ, dự phòng và tiết kiệm thiết yếu.
Một khoản thua có thể kéo theo nhiều giao dịch nhỏ để “thử lại”. Khi chỉ nhìn số dư còn trên tài khoản mà quên cộng toàn bộ tiền đã chuyển đi, người chơi dễ đánh giá thấp mức thiệt hại. Việc đối chiếu tổng tiền nạp và tiền rút thực nhận mới cho thấy tình hình tài chính của mình.
Ngay cả khi còn một khoản tiền có thể dành cho giải trí, người dùng không có nghĩa vụ phải sử dụng hết. Nếu việc chơi khiến bản thân lo về hóa đơn, giấu chi tiêu hoặc nghĩ đến việc mượn tiền, lựa chọn an toàn hơn là không tiếp tục.
Những ranh giới tài chính cần kiểm tra khi có tiền thật
Các mục dưới đây dùng để nhận diện rủi ro và quyết định có cần ngừng tham gia, không phải công thức chia tiền để kéo dài thời gian chơi.
Không sử dụng tiền dành cho nghĩa vụ tài chính
Tiền nhà, điện nước, ăn uống, học tập, chăm sóc sức khỏe, khoản trả nợ và tiền dự phòng cần được ưu tiên tuyệt đối. Nếu chưa bảo đảm những khoản này, không nên dành tiền cho hoạt động có khả năng mất vốn.
Không nên lấy một mức tiền mẫu, chẳng hạn vài triệu đồng mỗi tháng, làm chuẩn cho mọi người. Khả năng tài chính và nghĩa vụ của mỗi cá nhân khác nhau; ngay cả tiền đã để riêng cho giải trí cũng có thể giữ lại thay vì dùng vào trò chơi có tiền thật.
Theo dõi toàn bộ tiền nạp thay vì chỉ số dư
Số dư hiển thị không phản ánh đầy đủ số tiền đã chi. Chẳng hạn, ba lần chuyển 200.000, 300.000 và 500.000 đồng tương đương 1.000.000 đồng đã chuyển đi, dù từng giao dịch riêng lẻ có vẻ nhỏ. Cần xem cả tiền nạp, số rút về và các khoản phí thực tế nếu có.
Nếu thấy mình phải chuyển thêm để bù một lần thua trước, đó là dấu hiệu cần ngừng. Không nên dùng khoản nạp tiếp theo để “kiểm tra lại” khả năng gỡ, vì mỗi giao dịch mới đều có thể làm tăng mức tổn thất.
Không coi tỷ lệ cắt lỗ là mức thua an toàn
Có người lấy tỷ lệ phần trăm cố định làm mốc cho phép mình thua, nhưng con số đó không cho biết liệu khoản tiền mất có ảnh hưởng đến hóa đơn hoặc các nghĩa vụ tài chính hay không. Điểm dừng phải dựa trên khả năng chịu tổn thất thực tế, không phải một công thức chung.
Khi đã chạm giới hạn tự đặt hoặc bắt đầu muốn tăng mức tham gia để lấy lại tiền, nên ngừng phiên và không nạp bổ sung. Không có ngưỡng 20% hay 30% nào tự động khiến hành vi đánh bài ăn tiền trở nên an toàn hoặc bảo đảm giữ được phần vốn còn lại.
Không vay, ứng lương hoặc dùng thẻ tín dụng
Trong hoạt động đánh bài ăn tiền, tiền vay, ứng lương, thấu chi và dư nợ thẻ tín dụng đều là dấu hiệu rủi ro nghiêm trọng. Lãi, phí và hạn trả nợ vẫn tồn tại ngay cả khi kết quả trò chơi không thuận lợi; không nên dùng những nguồn tiền này để tiếp tục.
Nếu đã vay hoặc chậm trả hóa đơn vì chơi, việc cần làm không phải tìm bàn khác hay lập kế hoạch gỡ. Nên ngừng chuyển tiền, xem lại toàn bộ nghĩa vụ đang đến hạn và trao đổi với người tin cậy hoặc đơn vị tư vấn tài chính phù hợp.
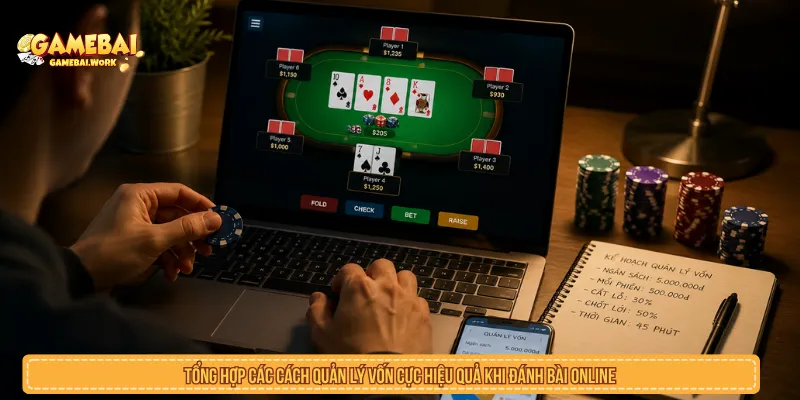
Đối chiếu tổn thất tích lũy theo tuần và tháng
Nên xem lịch sử giao dịch ngân hàng hoặc ví cùng lịch sử tài khoản, thay vì chỉ nhớ những ván có kết quả tốt. Tổng hợp tiền nạp, tiền rút, phí liên quan và các khoản phải trả sẽ giúp phát hiện việc chi tiêu tăng dần theo thời gian.
Nếu số tiền đã dùng tăng qua từng tuần hoặc phải chuyển thêm ngoài dự kiến, nên tạm ngưng để rà soát tài chính. Hướng dẫn cách quản lý vốn khi chơi bài online trình bày chi tiết hơn về giới hạn thời gian và nhật ký hành vi; bài này tập trung vào tổn thất tiền thật và nghĩa vụ tài chính.
Nhận ra khi trò chơi trở thành áp lực kiếm tiền
Khi một người bắt đầu tính khoản thắng dự kiến để trả tiền nhà, thanh toán nợ hoặc bù thâm hụt thu nhập, trò chơi không còn là hoạt động giải trí thông thường. Kết quả may rủi không thể dùng làm cơ sở chắc chắn cho kế hoạch tài chính.
Nếu xuất hiện suy nghĩ “phải thắng mới giải quyết được vấn đề”, cần dừng và tránh truy cập trong lúc căng thẳng. Có thể nhờ người đáng tin cậy hỗ trợ theo dõi chi tiêu hoặc tìm hỗ trợ chuyên môn khi việc chơi liên tục ảnh hưởng đến cuộc sống.
Những sai lầm khiến khoản lỗ âm thầm tăng lên
Rủi ro không chỉ đến từ một ván thua lớn. Nhiều khoản nhỏ, việc trì hoãn thanh toán và thói quen giấu giao dịch cũng có thể tạo áp lực lâu dài.
- Không cộng dồn các lần nạp: Nhiều lần chuyển tiền nhỏ có thể thành khoản chi lớn khi tính chung cả tuần hoặc cả tháng.
- Gỡ thua bằng giao dịch mới: Vừa mất tiền đã tăng mức tham gia hoặc chuyển thêm. Bài vì sao càng gỡ càng thua giải thích sâu hơn vòng lặp tâm lý này.
- Xem giới hạn như khoản được phép mất: Một con số tự đặt không làm tổn thất trở nên an toàn nếu ảnh hưởng đến những khoản chi bắt buộc.
- Không theo dõi tổng mức phơi nhiễm: Nhiều bàn hoặc nhiều tài khoản khiến việc kiểm kê số tiền đang gặp rủi ro khó hơn.
- Bù thiếu hụt bằng tiền vay: Vay tiền hoặc ứng lương tạo thêm nghĩa vụ phải trả ngoài số tiền đã mất.
Dấu hiệu cần ngừng chơi và tìm sự hỗ trợ
Khi việc chơi tác động đến các khoản phải trả, công việc hoặc quan hệ gia đình, chỉ hạ mức bàn thường không đủ. Cần dừng giao dịch, cân nhắc tắt thông báo, sử dụng chức năng giới hạn hoặc tự loại trừ tài khoản nếu được hỗ trợ, và trao đổi với người đáng tin cậy.
- Liên tục tính cách gỡ lại khoản tiền đã mất để thanh toán việc khác.
- Nạp tiền nhiều lần sau khi đã tự hứa dừng hoặc vượt mức chi đã định.
- Dùng tiền hóa đơn, vay mượn hoặc che giấu khoản chi với người thân.
- Mất ngủ, lo âu hoặc xao nhãng công việc vì liên tục nghĩ đến kết quả.
- Coi tiền thắng dự kiến là nguồn để trả nợ hoặc giải quyết khó khăn tài chính.
Lời kết
Điểm cần nhớ khi đối mặt với trò chơi có tiền thật là kiểm tra tổng tổn thất, không động đến tiền sinh hoạt và dừng ngay khi xuất hiện nhu cầu nạp thêm để gỡ. Tiền đã mất không nên trở thành lý do để tạo thêm một giao dịch mới.
Nếu đã phát sinh nợ, giấu khoản chi hoặc không thể tự dừng, nên ưu tiên giải quyết nghĩa vụ tài chính và tìm người hỗ trợ thay vì cố điều chỉnh mức chơi. Không có phương pháp quản lý vốn nào bảo đảm kiếm lại được tiền đã mất.